Donation-partage transgénérationnelle
Un dispositif fiscal méconnu pour assurer la transmission
Si la plupart de vous connaissent ou ont entendu parler du « Pacte Dutreil » (dispositif permettant de transmettre les parts d’une entreprise à des membres de la famille avec une exonération de 75% des droits de donation), la donation-partage transgénérationnelle peut générer des économies fiscales encore plus importantes.
Mais de quoi s’agit-il ?
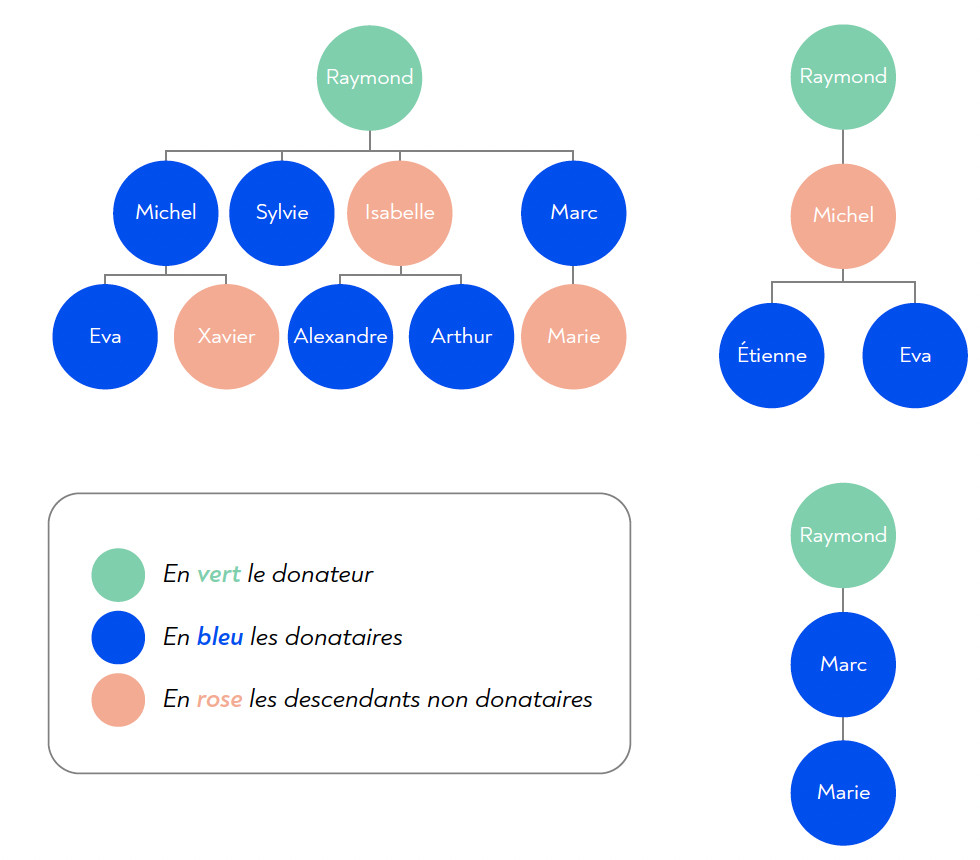
Issu des articles 1078-4 et ss du Code Civil, et de l’article 776 A du CGI, ce type de donation permet de « réincorporer », dans une nouvelle donation-partage, des biens déjà légués par un grand-parent à son enfant (le père ou la mère), les réattribuant au petit-enfant.
De ce fait, le patrimoine va redescendre de génération en génération, avec une fiscalité très allégée : seul un droit de partage de 2,5% sur la valeur des biens transmis est dû, sans condition de montant.
Surtout, à la différence du pacte Dutreil, ce type de donation s’applique à tout type de biens : immobilier, liquidités, portefeuille-titres, titres de société, sans que le donateur soit nécessairement chef d’entreprise.
Pour que ce dispositif soit valable, toutefois, certaines conditions sont requises :
- Bien évidemment, la présence de trois générations vivantes (grand-parent donateur, enfant donataire initial et petit-enfant) et l’accord de chacune d’entre elles
- Une donation initiale datant de plus de 15 ans, pour permettre de bénéficier de l’abattement de 100 000 € sur les droits de donation parent/enfant
Concernant les droits de partage, si la seule nue-propriété du bien est transmise, les droits se calculent sur celle-ci, situant de fait le coût du dispositif entre 1,25% et 2% selon l’âge de l’usufruitier(1).
Pour résumer, si vous avez reçu une donation ancienne (plus de 15 ans) d’un de vos parents toujours en vie, et que vous souhaitez transmettre des biens à vos enfants, n’hésitez pas à nous consulter.
INDEX DES NOTES
(1) Cf Article 669 du CGI qui fixe un barème fiscal obligatoire pour évaluer l’usufruit et la nue-propriété dans les actes notariés : par exemple, si le donateur est âgé entre 71 et 80 ans, la part de la nue propriété est estimée à 70% de la valeur globale.
LIENS UTILES
Article 1078-4 – Code civil – Légifrance
Article 776 A – Code général des impôts – Légifrance
Article 1078-4 – Code civil – Légifrance
Article 776 A – Code général des impôts – Légifrance